이 글의 목차
전자세금계산서 발행 시점과 절차발행 전 반드시 대조해야 하는 것발행 후 오류를 발견했을 때여러 건을 동시에 청구할 때 주의할 점계약번호를 비고란에 남기는 방법홈택스 시스템 오류에 대비하기계산서 발행 담당자를 정해두는 이유과세 유형이 다른 거래를 함께 진행할 때자주 묻는 질문공공조달 대금 청구의 마지막 관문은 전자세금계산서 발행입니다. 발행 시점, 금액 표기, 국세청 연동 오류 처리 방법을 정확히 알아두지 않으면 검사·검수를 마치고도 대금 지급이 지연될 수 있습니다.
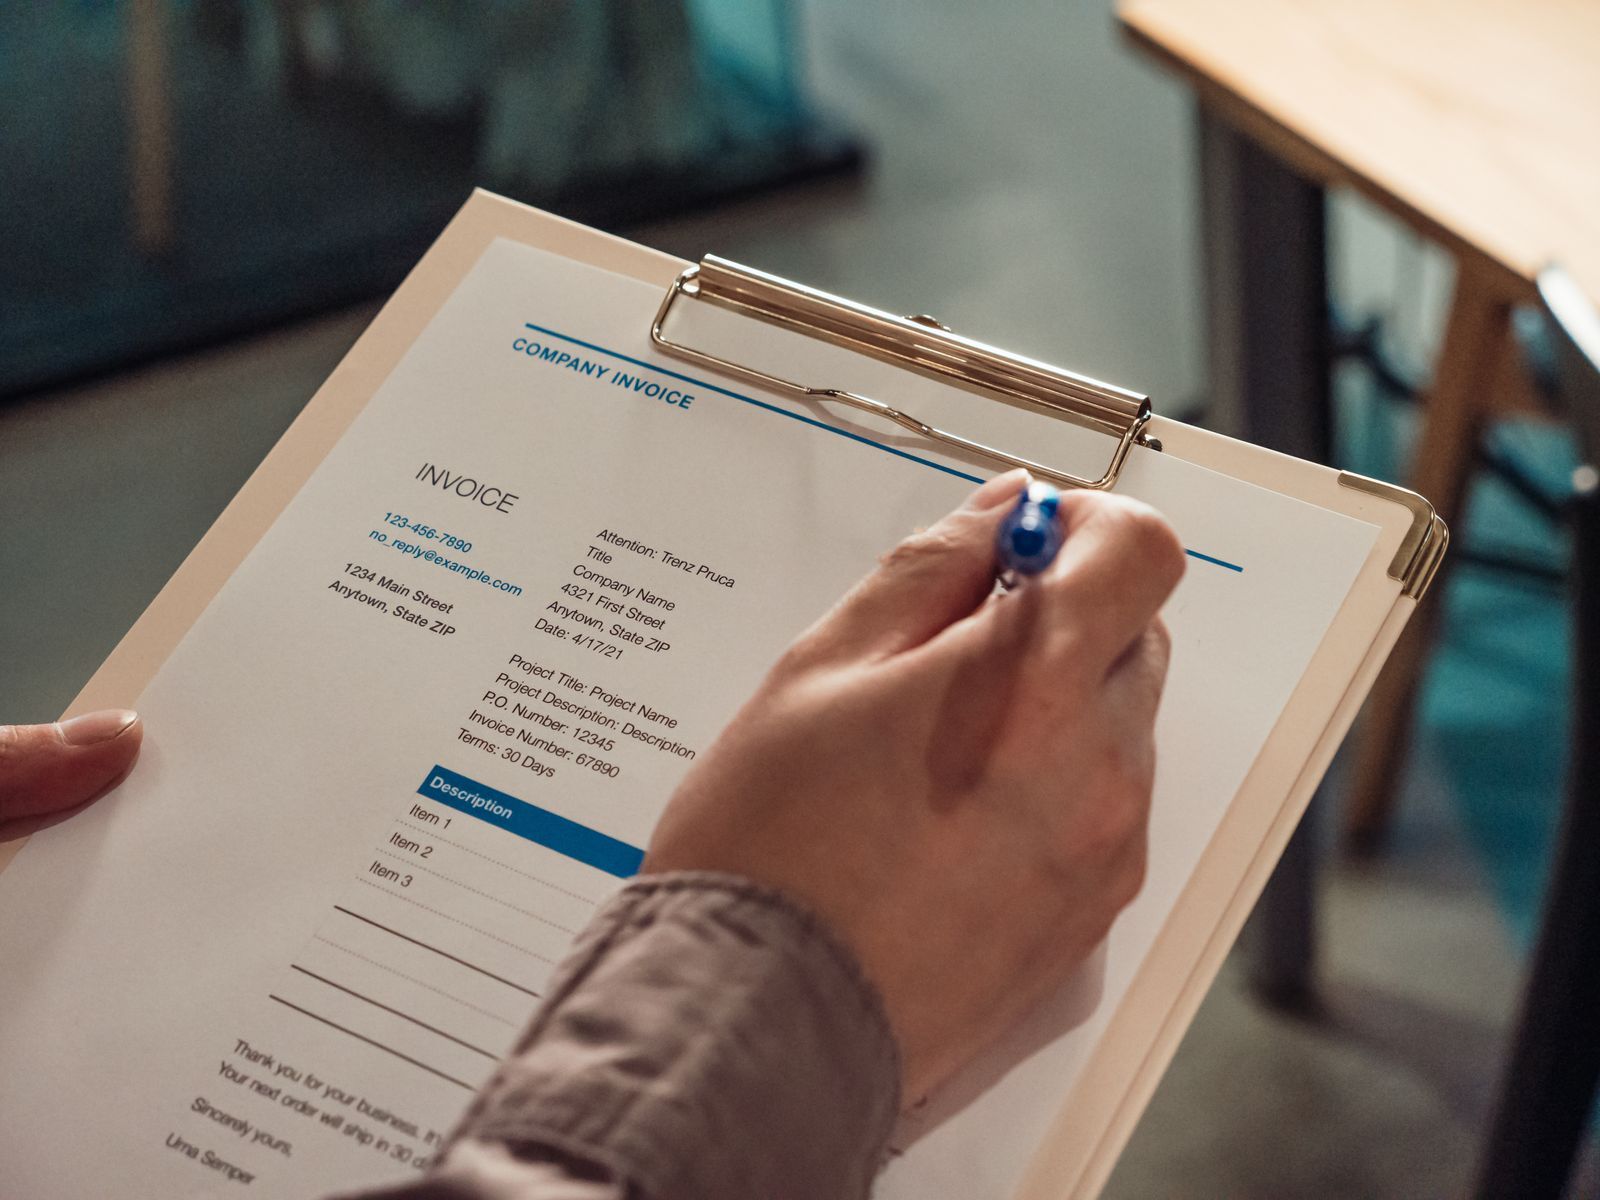
발행 전 반드시 대조해야 하는 것
세금계산서에 기재하는 공급가액·세액이 계약서·검사조서상의 금액과 정확히 일치해야 합니다. 부가가치세가 계약금액에 포함된 것인지 별도인지를 착각해 세금계산서를 잘못 발행하면, 발주기관이 이를 반려하고 정정 발행을 요구하는 과정에서 대금 지급이 지연…
발행 후 오류를 발견했을 때
이미 발행한 전자세금계산서에 오류가 있으면 국세청 시스템을 통해 수정세금계산서를 발행해야 합니다. 단순 오류라도 임의로 종이 정정이나 구두 정정으로 처리해서는 안 되며, 정식 수정 발행 절차를 거쳐야 세무상 문제와 대금 지급 지연을 모두 피할 수…
여러 건을 동시에 청구할 때 주의할 점
여러 발주기관과 동시에 거래하는 업체는 건별로 계약번호·품목·금액이 뒤섞이지 않도록 세금계산서 발행 시 비고란에 계약번호나 공고번호를 함께 기재해두는 것이 좋습니다. 이렇게 해두면 발주기관 담당자가 어느 계약 건에 대한 청구인지 빠르게 확인할 수…
계약번호를 비고란에 남기는 방법
전자세금계산서 발행 화면의 비고란이나 품목명 항목에 계약(또는 공고)번호를 기재해두면, 발주기관 담당자가 여러 업체·여러 건의 청구서 중에서 해당 건을 빠르게 찾아 처리할 수 있습니다. 특히 대금 지급 담당 부서가 계약 담당 부서와 다른 기관이라…
전자세금계산서 발행 시점과 절차
| 단계 | 내용 |
|---|---|
| 발행 시점 | 검사·검수 완료 후 대금 청구 시점에 발행하는 것이 일반적 |
| 발행 방식 | 국세청 홈택스 또는 전자세금계산서 발행 전용 시스템 이용 |
| 금액 확인 | 계약금액·부가세 포함 여부가 계약 조건과 정확히 일치하는지 대조 |
| 제출 | 발행된 세금계산서를 검사조서 등과 함께 청구서류로 제출 |
발행 전 반드시 대조해야 하는 것
세금계산서에 기재하는 공급가액·세액이 계약서·검사조서상의 금액과 정확히 일치해야 합니다. 부가가치세가 계약금액에 포함된 것인지 별도인지를 착각해 세금계산서를 잘못 발행하면, 발주기관이 이를 반려하고 정정 발행을 요구하는 과정에서 대금 지급이 지연될 수 있습니다.
발행 후 오류를 발견했을 때
이미 발행한 전자세금계산서에 오류가 있으면 국세청 시스템을 통해 수정세금계산서를 발행해야 합니다. 단순 오류라도 임의로 종이 정정이나 구두 정정으로 처리해서는 안 되며, 정식 수정 발행 절차를 거쳐야 세무상 문제와 대금 지급 지연을 모두 피할 수 있습니다.
여러 건을 동시에 청구할 때 주의할 점
여러 발주기관과 동시에 거래하는 업체는 건별로 계약번호·품목·금액이 뒤섞이지 않도록 세금계산서 발행 시 비고란에 계약번호나 공고번호를 함께 기재해두는 것이 좋습니다. 이렇게 해두면 발주기관 담당자가 어느 계약 건에 대한 청구인지 빠르게 확인할 수 있어 처리 속도가 빨라집니다.
계약번호를 비고란에 남기는 방법
전자세금계산서 발행 화면의 비고란이나 품목명 항목에 계약(또는 공고)번호를 기재해두면, 발주기관 담당자가 여러 업체·여러 건의 청구서 중에서 해당 건을 빠르게 찾아 처리할 수 있습니다. 특히 대금 지급 담당 부서가 계약 담당 부서와 다른 기관이라면, 이런 기재 습관이 처리 속도에 실질적인 차이를 만듭니다.
홈택스 시스템 오류에 대비하기
국세청 홈택스나 발행 대행 시스템에 일시적 오류가 발생해 마감 임박 시점에 발행이 지연될 수 있습니다. 대금 청구 기한이 정해진 계약이라면, 세금계산서 발행을 기한 마지막 날까지 미루지 않고 여유 있게 처리하는 것이 시스템 오류로 인한 지연을 예방하는 방법입니다.
계산서 발행 담당자를 정해두는 이유
세금계산서 발행은 계약 담당자가 아니라 회계·경리 담당자가 처리하는 경우가 많은데, 두 담당자 사이에 계약 조건 정보(금액, 부가세 처리 방식)가 정확히 전달되지 않으면 발행 오류로 이어지기 쉽습니다. 계약 체결 시점에 계약 조건 요약본을 회계 담당자에게 함께 전달하는 절차를 마련해두면 이런 오류를 줄일 수 있습니다.
과세 유형이 다른 거래를 함께 진행할 때
같은 발주기관과 과세 대상 거래와 면세 대상 거래를 동시에 진행하는 경우, 세금계산서와 계산서를 각각 구분해 발행해야 합니다. 두 유형을 혼동해 발행하면 국세청 신고 단계에서도 문제가 될 수 있으므로, 거래 유형별로 발행 방식을 사전에 명확히 구분해두는 것이 중요합니다.
자주 묻는 질문
Q. 세금계산서는 계약 체결 시점에 미리 발행해도 되나요?
Q. 부가세 포함 여부를 어떻게 확인하나요?
Q. 발행 후 금액을 잘못 안 걸 알았어요. 어떻게 하나요?
Q. 여러 계약 건을 하나의 세금계산서로 합쳐 발행해도 되나요?
Q. 세금계산서 미발행 상태로 대금을 받을 수 있나요?
대금 청구 이후 전체 진행 절차는 공공납품진행절차에서 확인하실 수 있습니다.
출처: 국세청 전자세금계산서 발행·수정 안내(hometax.go.kr), 「국가를 당사자로 하는 계약에 관한 법률」 대가 지급 관련 규정(law.go.kr) · 확인일 2026-09-10